गड़बड़झाला-कर्ज माफी,सुभाष चंद्रा मामले ने खड़े किए बड़े सवाल : NCLT की मंजूरी पर लगी रोक।
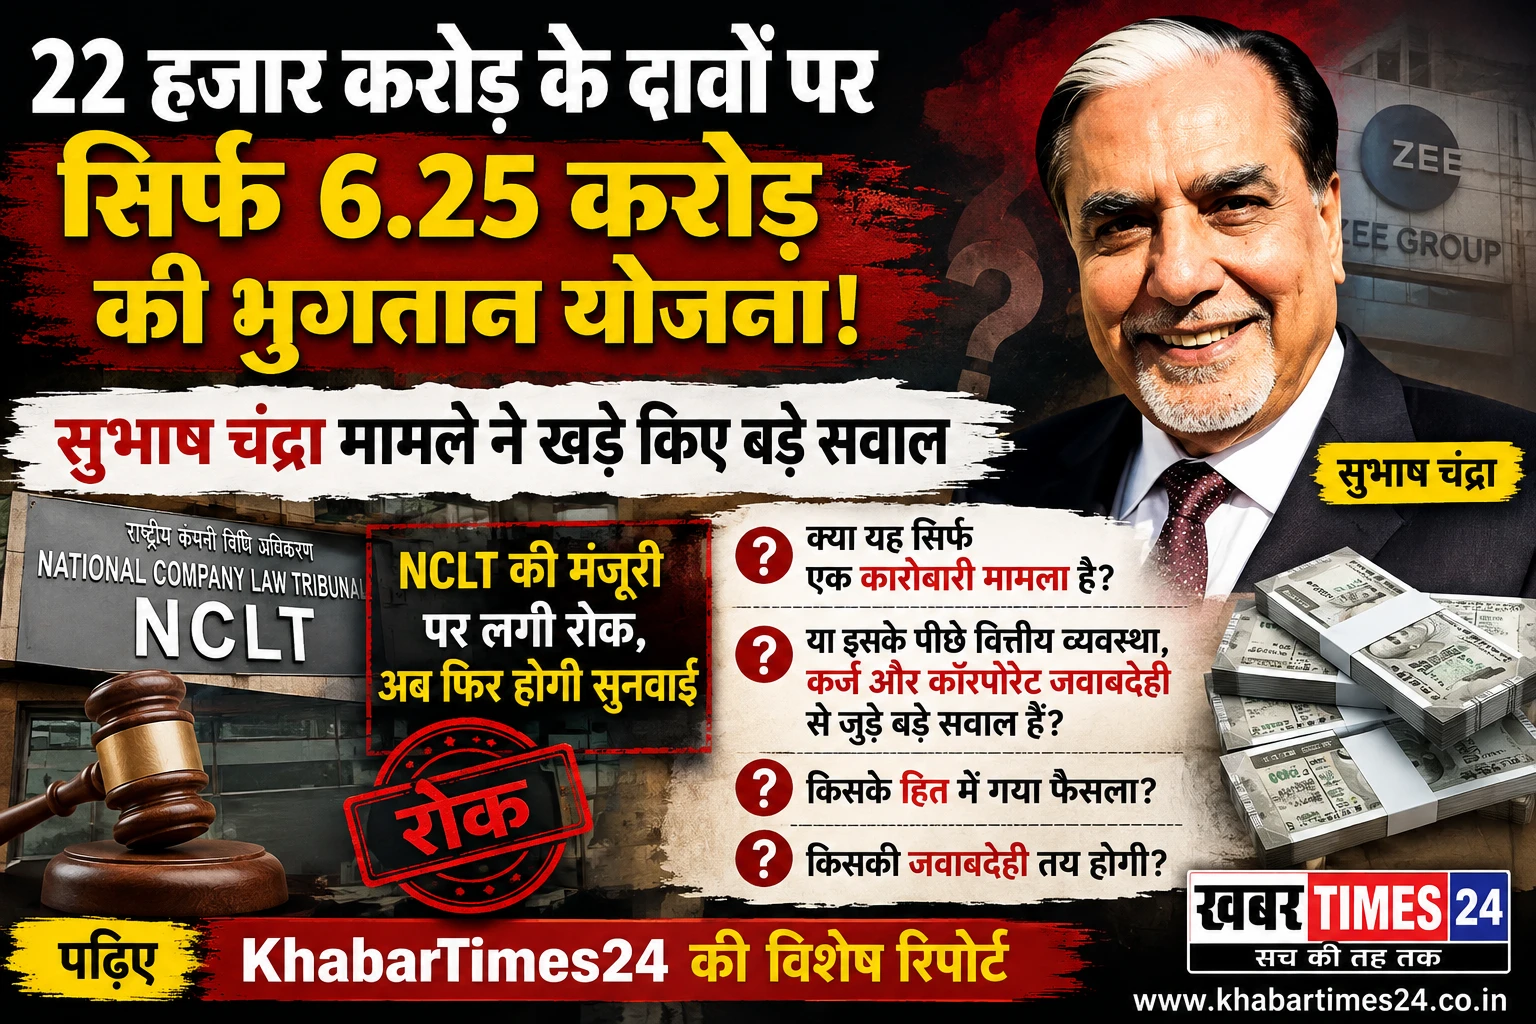
22 हजार करोड़ के दावों पर सिर्फ 6.25 करोड़ की भुगतान योजना!
सुभाष चंद्रा मामले ने खड़े किए बड़े सवाल NCLT की मंजूरी पर लगी रोक।
अब फिर होगी सुनवाई क्या यह सिर्फ एक कारोबारी मामला है? या इसके पीछे वित्तीय व्यवस्था, कर्ज और कॉरपोरेट जवाबदेही से जुड़े बड़े सवाल हैं?
किसके हित में गया फैसला? किसकी जवाबदेही तय होगी?
नई दिल्ली- ज़ी समूह के संस्थापक और एस्सेल समूह के चेयरमैन सुभाष चंद्रा से जुड़े व्यक्तिगत दिवालियापन मामले ने देश की कॉरपोरेट और बैंकिंग व्यवस्था को लेकर कई गंभीर सवाल खड़े कर दिए हैं। मामला इसलिए चर्चा में है क्योंकि उनके खिलाफ व्यक्तिगत गारंटी से जुड़े ₹22,006.57 करोड़ के दावे स्वीकार किए गए, जबकि प्रस्तावित repayment plan में creditors के लिए महज ₹6.25 करोड़ का भुगतान रखा गया था। ₹25 लाख insolvency process की लागत के लिए अलग रखे गए थे।
अब NCLT ने लगाई रोक इस योजना को पहले NCLT की एकल पीठ से मंजूरी मिली थी। लेकिन पांच सदस्यीय विशेष पीठ ने 1 सितंबर 2026 को उस आदेश पर रोक लगा दी और मामले की दोबारा सुनवाई का रास्ता साफ किया। साथ ही चंद्रा को अपनी संपत्तियों को बेचने अथवा हस्तांतरित करने से रोक दिया गया है। अगली सुनवाई 23 सितंबर को निर्धारित बताई गई है।
सबसे बड़ा सवाल— ₹22 हजार करोड़ से ₹6.25 करोड़ तक कैसे?
ऐसा मामला केवल सुभाष चंद्रा तक सीमित नहीं रह जाता। सवाल यह है कि इतनी बड़ी रकम के admitted claims के सामने इतनी छोटी repayment राशि तक मामला कैसे पहुंचा? हालांकि एक महत्वपूर्ण तथ्य यह भी है कि ₹22,006 करोड़ को सुभाष चंद्रा का व्यक्तिगत कर्ज कहना सही नहीं होगा। यह राशि उन कंपनियों द्वारा लिए गए कर्ज के संबंध में उनकी personal-guarantor liability से जुड़े admitted claims हैं, जिनके लिए उन्होंने व्यक्तिगत गारंटी दी थी।
क्या insolvency कानून में है कोई बड़ी खामी?
इस मामले ने भारत की personal-guarantor insolvency व्यवस्था पर भी बहस तेज कर दी है। यदि किसी बड़े कारोबारी की व्यक्तिगत गारंटी के मामले में हजारों करोड़ के दावों के सामने recovery बेहद मामूली रह जाती है, तो सवाल उठता है— क्या मौजूदा व्यवस्था creditors के हितों की पर्याप्त रक्षा कर पा रही है?
और दूसरा सवाल संपत्तियों को लेकर है। रिपोर्टों के अनुसार कुछ creditors ने चंद्रा की घोषित संपत्तियों और उनकी पूर्व संपत्ति/नेटवर्थ के बीच बड़े अंतर पर सवाल उठाए हैं और विस्तृत जांच की मांग की है।
क्या मामला सिर्फ एक कारोबारी का है?
यही इस पूरे प्रकरण का सबसे बड़ा सवाल है। कुछ creditors ने insolvency प्रक्रिया में वोटिंग और चंद्रा से जुड़े माने जा रहे entities के प्रभाव पर भी आपत्ति जताई है। रिपोर्टों में ऐसे entities के पास करीब 62% voting rights होने की बात सामने आई है। इन आरोपों और आपत्तियों की अंतिम कानूनी स्थिति अभी तय होना बाकी है।
फिलहाल इसे किसी “सिंडिकेट” का प्रमाण कहना जल्दबाजी होगी। लेकिन यहां यह प्रश्न जरूर उठता है कि— क्या बड़े कॉरपोरेट कर्ज के मामलों में creditors, banks और insolvency व्यवस्था के बीच ऐसा कोई संरचनात्मक संकट पैदा हो रहा है, जिसमें जिम्मेदारी तय करना कठिन होता जा रहा है? बैंकों के पैसे और आम अर्थव्यवस्था का सवाल बैंकिंग व्यवस्था में फंसा पैसा अंततः वित्तीय व्यवस्था की लागत को प्रभावित करता है। इसलिए मामला सिर्फ एस्सेल समूह या सुभाष चंद्रा का नहीं है। यह सवाल कॉरपोरेट गवर्नेंस, promoter guarantees, बैंकिंग जोखिम और insolvency framework की विश्वसनीयता तक जाता है।
और अब जब NCLT ने पहले के आदेश पर रोक लगाकर मामले की पुनः सुनवाई का निर्णय लिया है, तो असली परीक्षा यही होगी कि ₹22,006 करोड़ के दावों, उपलब्ध व्यक्तिगत संपत्तियों, creditors के अधिकारों और repayment plan—इन सबकी वास्तविक तस्वीर क्या है। इसकी जांच सामने आनी चाहिए,क्योंकि बड़े उद्यमी बड़ा कर्जा लेकर बैंकों को और देश की अर्थव्यवस्था को चूना लगा रहे हैं। यहीं यदि छोटे मोटे व्यवसायी या किसान कर्जा लेते हैं तो उनके यहां रिकवरी के गुंडे पहुंच जाते हैं,उन्हें मजबूर कर दिया जाता है,कहीं कहीं कर्ज के चक्कर में किसान जान गंवा बैठते हैं। इस पर सरकार को बड़े गंभीर व जिम्मेदार कदम उठाने चाहिए ताकि न किसान मरें और न ही बड़े उद्यमी बैंकों को चूना लगा पाएं।
आगे और सटीक व जनहित के खबरों के लिए पढ़ते रहिए — KhabarTimes24 khabartimes24.co.in
विज्ञापन
विज्ञापन